Premier achat ou retour à la propriété après deux ans sans résidence principale : le marché de l’achat immobilier reste plus accessible quand les bons leviers sont activés au bon moment. En 2026, les primo-accédants, les jeunes et les fonctionnaires disposent encore d’un arsenal de dispositifs immobiliers capables d’alléger l’effort d’épargne, de réduire les mensualités et de sécuriser le dossier bancaire. Entre le prêt à taux zéro, les prêts aidés, les subventions locales, les avantages fiscaux dans le neuf et certains financements complémentaires, l’enjeu n’est plus seulement de trouver un bien, mais de monter un plan de financement lisible, crédible et soutenable.
Le contexte joue aussi en faveur d’une préparation rigoureuse. Les banques regardent moins le seul taux affiché que la cohérence globale du projet : stabilité des revenus, capacité d’épargne, reste à vivre et niveau d’apport. Pour un premier achat, la différence se fait souvent sur des détails concrets : un prêt Action Logement, un apport mieux présenté, une exonération temporaire de taxe foncière, ou encore un logement neuf qui limite les travaux et les mauvaises surprises. Pour vous repérer, mieux vaut avancer avec méthode que courir après une bonne affaire mal financée.
En bref :
- Le prêt à taux zéro reste l’un des moteurs les plus utiles pour un premier achat immobilier, surtout dans le neuf.
- Les jeunes peuvent aussi mobiliser le PEL, le CEL, les prêts employeurs et certaines aides locales.
- Les fonctionnaires ont intérêt à vérifier les dispositifs internes de leur administration, parfois méconnus.
- Dans le neuf, la TVA réduite, les frais allégés et les charges plus lisibles améliorent l’équilibre du projet.
- Un dossier solide vaut souvent plus qu’un grand apport : les banques veulent surtout un financement cohérent.
- Les subventions et aides territoriales peuvent faire basculer un projet en zone tendue.
Aides à l’achat immobilier : les dispositifs qui comptent pour primo-accédants, jeunes et fonctionnaires
Quand un ménage cherche à acheter pour la première fois, la question n’est pas seulement « combien emprunter ? », mais « avec quels compléments ? ». C’est là que les aides prennent toute leur valeur. Un couple de trentenaires à Lille, par exemple, peut combiner un prêt bancaire classique, un prêt à taux zéro, un apport modeste issu de l’épargne salariale et une aide locale si la commune soutient l’accession à la propriété. Résultat : le budget devient plus lisible et le projet plus solide devant la banque.
Les fonctionnaires disposent parfois d’un avantage indirect : une stabilité professionnelle appréciée des établissements prêteurs, mais aussi, selon les cas, des solutions de financement spécifiques proposées par leur employeur ou leur organisme de prévoyance. Ce n’est pas un passe-droit, plutôt un atout de dossier. Pour les jeunes, l’enjeu est différent : il s’agit souvent de compenser un apport limité par des prêts complémentaires et par une bonne gestion des comptes sur les six derniers mois.
Le prêt à taux zéro, toujours central pour un premier financement
Le prêt à taux zéro reste un pilier de l’aide financière à l’accession. Comme son nom l’indique, il ne comporte pas d’intérêts : le capital est remboursé sans coût de crédit sur cette partie du financement. En pratique, il ne finance jamais tout le projet, mais il allège la charge globale et peut améliorer le passage du dossier bancaire.
Depuis les évolutions récentes du dispositif, le neuf est redevenu particulièrement attractif, car il concentre plusieurs avantages : visibilité budgétaire, normes énergétiques récentes et frais de départ plus contenus. Pour un ménage qui vise une résidence principale, c’est souvent le socle autour duquel tout s’organise. La clé, ici, tient en une phrase simple : un bon PTZ ne remplace pas un budget maîtrisé, il le rend possible.
Les prêts complémentaires à activer selon votre profil
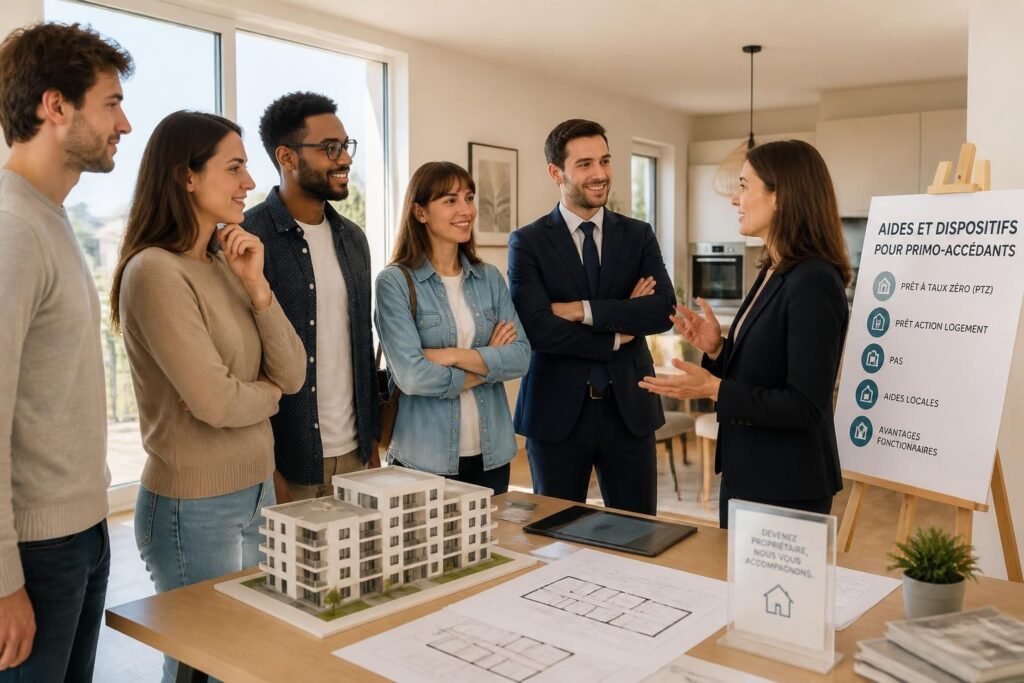
Les solutions ne s’arrêtent pas au PTZ. Le Prêt Action Logement, par exemple, peut compléter un apport ou réduire la part de prêt bancaire classique pour certains salariés du privé. Le PAS, ou prêt d’accession sociale, vise les ménages aux revenus plus modestes, tandis que le prêt conventionné reste accessible sans condition de ressources dans certaines configurations.
Le PEL et le CEL — respectivement plan et compte épargne logement — intéressent surtout les acheteurs qui ont anticipé leur projet. Après une durée minimale de détention, ils peuvent ouvrir droit à un prêt logement à conditions encadrées. Leur logique est simple : épargner d’abord, sécuriser ensuite le financement. Cette mécanique reste très utile pour les jeunes qui construisent leur dossier par étapes.
| Dispositif | Public visé | Intérêt principal | Point de vigilance |
|---|---|---|---|
| Prêt à taux zéro | Primo-accédants sous conditions | Absence d’intérêts, soutien fort au plan de financement | Ne finance qu’une partie du projet |
| PAS | Ménages modestes | Conditions encadrées et frais souvent plus lisibles | Plafonds de revenus à vérifier |
| Prêt Action Logement | Salariés du privé éligibles | Complément utile à coût réduit | Conditions liées à l’employeur et au projet |
| PEL / CEL | Épargnants ayant anticipé | Renforce l’apport et facilite le montage | Conditions d’ancienneté du produit |
| Aides locales | Selon commune ou région | Subventions, prêts ou exonérations | Dispositifs très variables selon le territoire |
Pour un acheteur averti, ce tableau n’est pas une checklist administrative : c’est une feuille de route. Mieux vaut identifier tôt les aides compatibles que découvrir, trop tard, qu’un financement aurait pu être allégé.
Jeunes acheteurs et fonctionnaires : comment renforcer un dossier sans gros apport
Un premier achat se joue rarement uniquement sur le montant de l’épargne. Une jeune infirmière titulaire, un enseignant en début de carrière ou un agent territorial peuvent présenter un dossier convaincant avec peu d’apport, à condition d’anticiper la lecture bancaire. Ce que cherche l’établissement prêteur, c’est une trajectoire stable, pas un compte parfait.
Dans la pratique, plusieurs leviers font la différence. Les revenus réguliers rassurent, les dépenses récurrentes maîtrisées améliorent le reste à vivre, et une capacité d’épargne même modeste montre que le projet n’est pas improvisé. Pour les fonctionnaires, la stabilité de l’emploi est un argument fort ; pour les jeunes, c’est souvent l’absence d’incidents de paiement qui compte autant que le niveau de salaire.
Ce que la banque veut vraiment voir
Le taux d’endettement reste une référence, avec un plafond généralement observé autour de 35 %. Mais ce n’est pas la seule lecture. Le montant qui reste chaque mois après paiement des charges, l’ancienneté professionnelle, la tenue des comptes et la cohérence entre le prix du bien et le revenu sont tout aussi décisifs.
Un dossier propre raconte une histoire simple : vous achetez un logement que vous pouvez porter sans tension excessive. C’est là qu’un bon accompagnement achat prend tout son sens, qu’il passe par une banque, un courtier, une ADIL ou un conseiller en logement. Un bon dossier ne promet rien, il démontre.
L’apport personnel, un signal plus qu’une obligation
L’apport personnel n’est pas toujours obligatoire pour obtenir une aide, mais il change la perception du dossier. Il peut venir de l’épargne, d’un don familial, de l’épargne salariale ou d’un produit logement. Même limité, il couvre souvent une partie des frais annexes et réduit le besoin d’emprunt principal.
À titre indicatif, certaines banques apprécient un apport proche de 10 % du projet, mais des opérations à 5 % ou même sans apport peuvent passer, surtout dans le neuf ou lorsqu’un PTZ vient renforcer le montage. Pour comparer les logiques de financement, un guide sur l’apport pour un achat immobilier peut aider à visualiser ce qui rassure les prêteurs.
Le message est clair : un faible apport n’interdit pas l’achat, mais il exige une architecture financière plus rigoureuse.
Achat immobilier dans le neuf : aides, TVA réduite et charges mieux maîtrisées
Le neuf reste souvent l’option la plus lisible pour un premier achat. Les charges sont plus prévisibles, les travaux immédiats inexistants et les normes énergétiques récentes limitent les mauvaises surprises. Pour un ménage qui démarre, cette stabilité vaut parfois autant qu’une remise de prix.
Le différentiel avec l’ancien ne se résume pas au confort. Il faut aussi compter les frais d’acquisition plus faibles, certaines exonérations temporaires de taxe foncière selon les communes, et dans quelques secteurs la TVA réduite à 5,5 % sous conditions. Ce cumul explique pourquoi les dispositifs immobiliers ciblent souvent le neuf lorsqu’il s’agit d’encourager la première accession.
Les dispositifs les plus utiles dans le neuf
Dans un projet de résidence principale neuve, plusieurs mécanismes peuvent se combiner : PTZ, TVA réduite, prêts complémentaires, et parfois aides locales. Certaines communes ou métropoles ajoutent une aide financière sous forme de subvention, de prêt bonifié ou d’exonération temporaire. Le montant exact dépend du territoire, mais l’effet est concret sur la trésorerie du ménage.
Le Bail Réel Solidaire mérite aussi une attention particulière. Ce dispositif dissocie le terrain du logement : l’acheteur devient propriétaire des murs, tandis que le foncier reste détenu par un organisme dédié. En échange, le prix d’achat baisse, ce qui peut rendre possible un projet autrement hors de portée.
Pour explorer les mécanismes de réduction d’impôt liés à l’immobilier, un éclairage sur la défiscalisation immobilière et les impôts permet de mieux distinguer aide à l’achat et avantage fiscal. Les deux ne répondent pas au même objectif, mais ils peuvent se compléter dans un montage cohérent.
PSLA, BRS et aides locales : des voies d’accès à connaître
Le PSLA, ou prêt social location-accession, permet d’entrer progressivement dans la propriété. Pendant une phase locative, l’occupant verse un loyer et une part d’épargne, puis lève l’option d’achat quand le projet devient mature. Ce schéma rassure de nombreux ménages qui veulent tester leur capacité à assumer un logement avant de basculer en pleine propriété.
Les collectivités locales complètent parfois l’ensemble avec des subventions ciblées. Certaines aident les ménages modestes, d’autres encouragent l’installation des actifs sur leur territoire. Dans un marché tendu, ces coups de pouce peuvent faire la différence entre un dossier accepté et un dossier reporté.
Les erreurs à éviter quand on cherche des dispositifs immobiliers pour acheter
Le principal piège consiste à regarder les aides une par une, sans penser au coût total. Un prêt à taux zéro généreux ne compensera jamais un logement trop cher, une mensualité trop tendue ou une localisation mal choisie. La bonne question n’est pas « quelle aide est la plus forte ? », mais « quel montage tient dans la durée ? ».
Autre erreur fréquente : négliger les aides locales. Mairie, intercommunalité, département, région, chaque niveau peut proposer un dispositif différent. Un ménage qui achète à Rennes ne trouvera pas les mêmes conditions qu’en périphérie d’une petite ville. La comparaison territoriale est donc indispensable.
- Ne pas vérifier les plafonds de ressources avant de monter le dossier.
- Oublier les aides locales disponibles sur le futur lieu de résidence.
- Minimiser les frais annexes : garantie, assurance, notaire, déménagement.
- Se concentrer sur le taux sans calculer le coût total du crédit.
- Réserver trop vite sans simulation complète du budget.
- Négliger la qualité du bien ou la performance énergétique dans le neuf.
À ce stade, l’achat devient moins une course qu’un arbitrage. Savoir renoncer à un programme mal calibré vaut mieux que s’enfermer dans un financement fragile. C’est souvent là que se joue la réussite du premier achat.
Pour mieux comprendre les effets d’un financement bien structuré, un détour par les stratégies d’investissement locatif ancien peut aussi aider à distinguer achat patrimonial et achat de résidence principale, deux logiques différentes mais souvent confondues.
Fonctionnaires, jeunes actifs et primo-accédants : où chercher l’information fiable
Quand le projet avance, la qualité de l’information compte autant que le montant emprunté. Les sources publiques comme service-public.fr, les sites des banques, les ADIL ou impots.gouv.fr permettent de vérifier les conditions sans se perdre dans les promesses commerciales. Pour les fonctionnaires, il faut aussi consulter l’espace RH, la mutuelle ou l’organisme d’action sociale.
Les jeunes ont intérêt à se méfier des montages « rapides » qui masquent les contraintes. Un bon financement se construit par étapes : simulation, vérification des aides, comparaison des offres, puis réservation. Cette discipline évite les erreurs de calendrier et les désillusions au moment de l’accord bancaire.
Un dernier point mérite attention : l’assurance emprunteur, qui protège le crédit en cas de décès, d’invalidité ou d’incapacité de travail. Son coût pèse sur le budget global et mérite d’être comparé, surtout lorsqu’on achète jeune. Pour approfondir ce poste souvent sous-estimé, un passage sur l’assurance emprunteur MMA peut apporter des repères utiles.
Qui peut être considéré comme primo-accédant ?
Une personne est généralement primo-accédante si elle n’a pas été propriétaire de sa résidence principale au cours des deux dernières années. Le statut peut varier selon les aides, mais cette règle reste la base la plus utilisée pour le prêt à taux zéro et plusieurs dispositifs immobiliers.
Peut-on acheter sans apport personnel ?
Oui, c’est possible dans certains cas, surtout si le dossier est solide et si des aides comme le PTZ viennent compléter le financement. Les banques restent toutefois plus à l’aise avec un apport, même modeste, car il couvre souvent une partie des frais annexes.
Les fonctionnaires ont-ils des aides spécifiques pour acheter ?
Selon leur administration, leur mutuelle ou leur employeur public, des aides, prêts ou accompagnements peuvent exister. Il faut vérifier les dispositifs internes, car ils varient fortement d’un ministère à l’autre ou d’une collectivité à l’autre.
Le PTZ finance-t-il tout l’achat immobilier ?
Non. Le prêt à taux zéro complète toujours un prêt principal et ne couvre qu’une partie du projet. Son intérêt est de réduire le coût global et d’améliorer la faisabilité du dossier.
Pourquoi le neuf est-il souvent conseillé aux primo-accédants ?
Le neuf offre des mensualités plus prévisibles, moins de travaux au départ, des charges souvent mieux maîtrisées et des aides plus nombreuses. Pour un premier achat immobilier, ce cadre plus lisible rassure la banque comme l’acheteur.
Sources utiles : service-public.fr, impots.gouv.fr.
Sofiane Merabet