Faire un don à une association ne relève pas seulement d’un geste solidaire. En France, cette générosité peut aussi ouvrir droit à une réduction d’impôts, sous réserve de respecter des règles précises. Le sujet concerne autant les particuliers que les entreprises, avec des mécanismes différents selon le cadre du versement, le type d’organisme bénéficiaire et la nature de l’avantage fiscal recherché. Dans un contexte où la fiscalité pèse sur les ménages comme sur les sociétés, bien comprendre les déductions fiscales liées aux dons évite les erreurs au moment de la déclaration.
Le point clé tient souvent à la qualification du versement. Un don à une structure éligible ne produit pas le même effet qu’une dépense ordinaire : il peut devenir une dépense déductible via une réduction d’impôt, voire s’inscrire dans une logique de mécénat pour les sociétés. Les donateurs ont donc intérêt à vérifier l’éligibilité de l’organisme, conserver les justificatifs et distinguer ce qui relève du geste philanthropique de ce qui relève de l’optimisation fiscale autorisée. C’est souvent là que tout se joue.
Dons et réduction d’impôts : ce qu’il faut retenir en pratique
Les dons versés à certains organismes ouvrent droit à des avantages fiscaux clairement encadrés par l’administration. Pour les particuliers, le principe est simple : un versement à une association d’intérêt général peut réduire l’impôt sur le revenu. Pour les sociétés, le mécénat permet, sous conditions, d’obtenir une réduction d’impôt calculée sur les sommes engagées, et non une charge classique. Le vocabulaire compte : une réduction d’impôts n’est pas une déduction du revenu, mais un avantage qui vient diminuer directement l’impôt dû.
Exemple concret : une salariée verse 200 € à une association reconnue d’intérêt général. Si le régime applicable est celui de droit commun, la réduction peut représenter une part significative du montant donné, dans les limites fixées par le code général des impôts. Pour une PME, un don à une structure éligible peut relever d’un calcul distinct, souvent plus technique, mais tout aussi intéressant si la documentation est bien tenue. Les règles sont publiques et détaillées sur impots.gouv.fr et service-public.fr.
Qui peut bénéficier des déductions fiscales liées aux dons ?
Les particuliers ne sont pas les seuls concernés. Les entreprises soumises à un régime réel d’imposition peuvent aussi mobiliser le mécénat pour soutenir des organismes sans but lucratif. Le mécanisme repose sur des conditions strictes : l’organisme doit entrer dans la catégorie autorisée, le versement doit être désintéressé, et le don ne doit pas donner lieu à une contrepartie équivalente. Autrement dit, un logo sur une affiche n’a pas la même portée qu’une véritable visibilité commerciale.
Pour les associations, l’enjeu est différent : elles doivent souvent prouver leur éligibilité à recevoir des fonds ouvrant droit à ces déductions fiscales. C’est particulièrement vrai pour les structures locales, culturelles ou sociales, qui voient dans la générosité des donateurs un levier de financement majeur. Quand le cadre est bien respecté, tout le monde y gagne : l’organisme reçoit un soutien, le contribuable bénéficie d’un avantage fiscal, et la dépense reste conforme à la fiscalité en vigueur.
Les associations éligibles et les conditions à vérifier avant de donner
Tous les versements ne se valent pas. Pour ouvrir droit à une réduction d’impôts, l’association doit généralement poursuivre un objet d’intérêt général, ne pas fonctionner au profit d’un cercle restreint et exercer une gestion désintéressée. Les fondations, œuvres caritatives, organismes d’aide aux personnes en difficulté ou certaines structures culturelles peuvent entrer dans ce cadre. En revanche, une cotisation donnant accès à un service individuel ou à un avantage commercial peut sortir du champ des déductions fiscales.
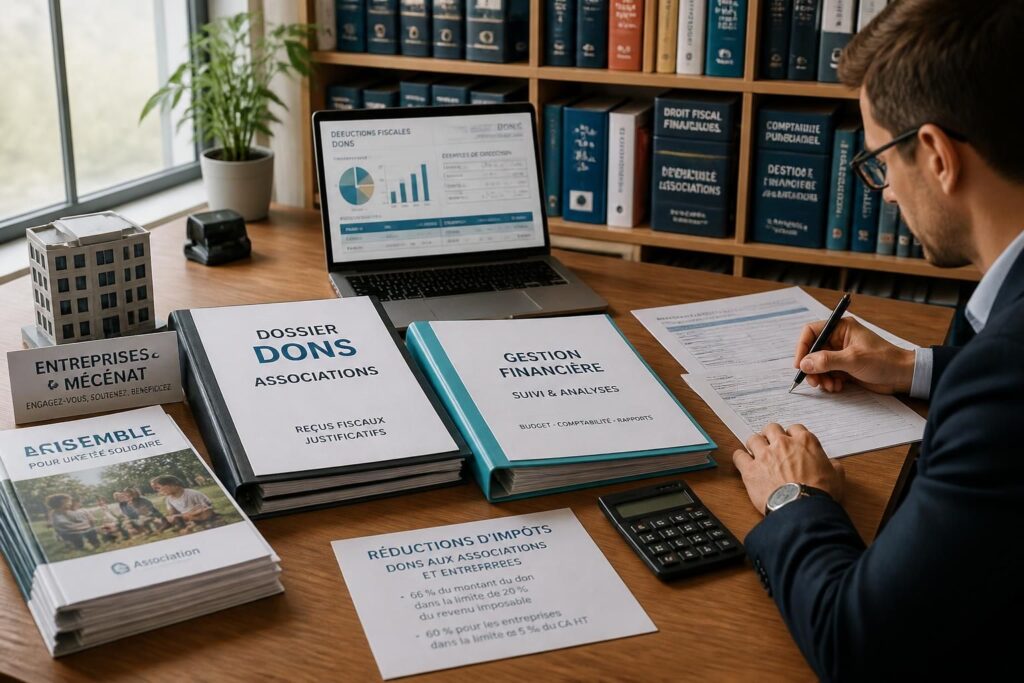
Le réflexe utile consiste à demander un reçu fiscal. Ce document prouve le montant du don et l’identité du bénéficiaire. En cas de contrôle, il devient essentiel, tout comme la vérification préalable de l’organisme via les informations publiées sur ses supports officiels ou sur les sites publics. Un doute sur l’éligibilité ? Mieux vaut le lever avant le paiement, pas après.
- Vérifier que l’organisme est éligible à la réception de dons ouvrant droit à avantage fiscal.
- Conserver le reçu fiscal et les justificatifs de paiement.
- Contrôler que le versement n’ouvre pas une contrepartie disproportionnée.
- Déclarer le montant dans la bonne case de la déclaration de revenus ou de résultats.
- Anticiper les plafonds pour éviter une mauvaise surprise.
Plafonds, report et calcul : le point technique à ne pas négliger
Le régime des dons repose souvent sur un plafond exprimé en pourcentage du revenu imposable ou du chiffre d’affaires pour les entreprises selon les cas applicables. Quand ce plafond est dépassé, l’excédent ne disparaît pas forcément : il peut être reporté sur les années suivantes, ce qui sécurise une partie de l’avantage fiscal. C’est un mécanisme utile pour les gros donateurs, notamment lorsque le soutien à plusieurs associations s’accumule sur une même année.
Voici un repère simple : un particulier qui multiplie les versements en fin d’année doit d’abord vérifier le total annuel, puis l’inscrire correctement dans sa déclaration. Une société, elle, doit intégrer le don dans sa comptabilité et s’assurer que l’opération relève bien des dépenses déductibles au sens fiscal. Ce point évite les confusions fréquentes entre charge comptable et réduction d’impôt. La logique est claire : un bon classement fiscal vaut souvent plus qu’un long discours.
| Profil | Type d’avantage | Point de vigilance | Justificatif utile |
|---|---|---|---|
| Particulier | Réduction d’impôt sur le revenu | Plafond de don et éligibilité de l’association | Reçu fiscal |
| Entreprise | Réduction d’impôt au titre du mécénat | Nature de l’organisme et absence de contrepartie excessive | Pièce comptable et reçu de don |
| Association bénéficiaire | Financement privé ou dons affectés | Objet d’intérêt général et gestion désintéressée | Statuts, rescrit éventuel, reçu fiscal |
Mécénat d’entreprise : quand le don devient un outil de stratégie fiscale
Dans l’univers des entreprises, le mécénat a pris une place centrale. Il ne s’agit pas d’une opération publicitaire, mais d’un soutien à une cause d’intérêt général sans recherche de contrepartie directe. Une société peut ainsi accompagner un musée, une structure sociale ou un projet culturel, tout en bénéficiant d’une réduction d’impôts dans le cadre prévu par la loi. La frontière avec le sponsoring est décisive : le premier relève du don, le second d’une logique commerciale.
Imaginez une PME de Lille qui finance la restauration d’une œuvre dans une institution patrimoniale. Si l’opération respecte les critères du mécénat, elle peut s’inscrire parmi les dépenses déductibles selon le régime applicable, avec une économie fiscale encadrée. Pour une entreprise, ce type de décision ne repose pas seulement sur la générosité ; il s’agit aussi d’un arbitrage budgétaire, social et d’image. Les impacts ne sont pas seulement comptables, ils sont aussi réputationnels.
À ce titre, certains sujets connexes montrent à quel point la fiscalité peut varier selon les territoires et les règles locales. Pour un angle plus large sur la logique immobilière et territoriale, un détour par cet éclairage sur la banque, Paris et l’immobilier peut nourrir la réflexion. Et pour comparer les disparités fiscales à l’étranger, cet article sur les impôts en Ohio donne un autre point de repère.
Les étapes utiles pour sécuriser un don d’entreprise
Avant tout versement, il faut qualifier le projet. L’organisme est-il bien éligible ? Le don reste-t-il sans contrepartie notable ? La comptabilisation est-elle cohérente avec le régime fiscal de la société ? Ce trio de questions évite la plupart des erreurs. Une direction financière attentive gagne du temps ensuite, surtout lors de la clôture annuelle.
Ensuite, la traçabilité fait la différence. La pièce justificative doit être conservée, le lien entre l’opération et l’objet d’intérêt général doit rester lisible, et la déclaration fiscale doit reprendre les montants au bon endroit. Pour une entreprise qui multiplie les actions solidaires, cette discipline documentaire est aussi importante que le montant donné lui-même. Le don est simple ; sa preuve doit l’être aussi.
- Identifier l’organisme bénéficiaire et son statut.
- Vérifier l’absence de contrepartie disproportionnée.
- Obtenir le reçu ou la pièce justificative adaptée.
- Enregistrer correctement l’opération en comptabilité.
- Reporter le montant dans la déclaration fiscale de l’entreprise.
Déclarer ses dons sans erreur et profiter des avantages fiscaux
La déclaration reste l’étape la plus sensible. Un montant mal renseigné, une case inadaptée ou un justificatif absent peuvent suffire à faire perdre l’avantage. Les particuliers doivent reporter leurs dons dans la déclaration de revenus, tandis que les sociétés suivent les règles propres à leur régime. Dans les deux cas, la logique est identique : plus la préparation est rigoureuse, plus le bénéfice fiscal est sécurisé.
Le point pratique à retenir est simple : ne mélangez pas les dépenses ordinaires, les abonnements, les achats de services et les vrais dons. Seuls certains versements relèvent des déductions fiscales associées aux associations ou au mécénat. En cas de doute, consulter les sources publiques reste la meilleure habitude, avec impots.gouv.fr comme référence prioritaire. Les règles évoluent, mais la méthode, elle, reste la même : vérifier, conserver, déclarer.
Quels dons ouvrent droit à une réduction d’impôts ?
Les dons à certains organismes d’intérêt général, associations, fondations ou œuvres éligibles peuvent ouvrir droit à un avantage fiscal. L’éligibilité dépend du statut de l’organisme et de l’absence de contrepartie excessive.
Une entreprise peut-elle bénéficier des mêmes avantages qu’un particulier ?
Non, le mécanisme diffère. Les entreprises relèvent du mécénat et de règles comptables spécifiques, tandis que les particuliers utilisent la réduction d’impôt sur le revenu.
Faut-il garder un justificatif après un don ?
Oui, le reçu fiscal ou toute pièce équivalente doit être conservé. Il prouve le montant versé et l’identité du bénéficiaire en cas de contrôle.
Que se passe-t-il si le plafond est dépassé ?
L’excédent peut, selon les règles applicables, être reporté sur les années suivantes. Ce point concerne surtout les dons importants ou cumulés sur une même année.
Un don à une association sportive ouvre-t-il toujours droit à un avantage fiscal ?
Pas forcément. Tout dépend du statut de l’association, de son objet et des conditions fiscales remplies. Mieux vaut vérifier son éligibilité avant de verser.
Sources utiles : service-public.fr et impots.gouv.fr.
Sofiane Merabet