
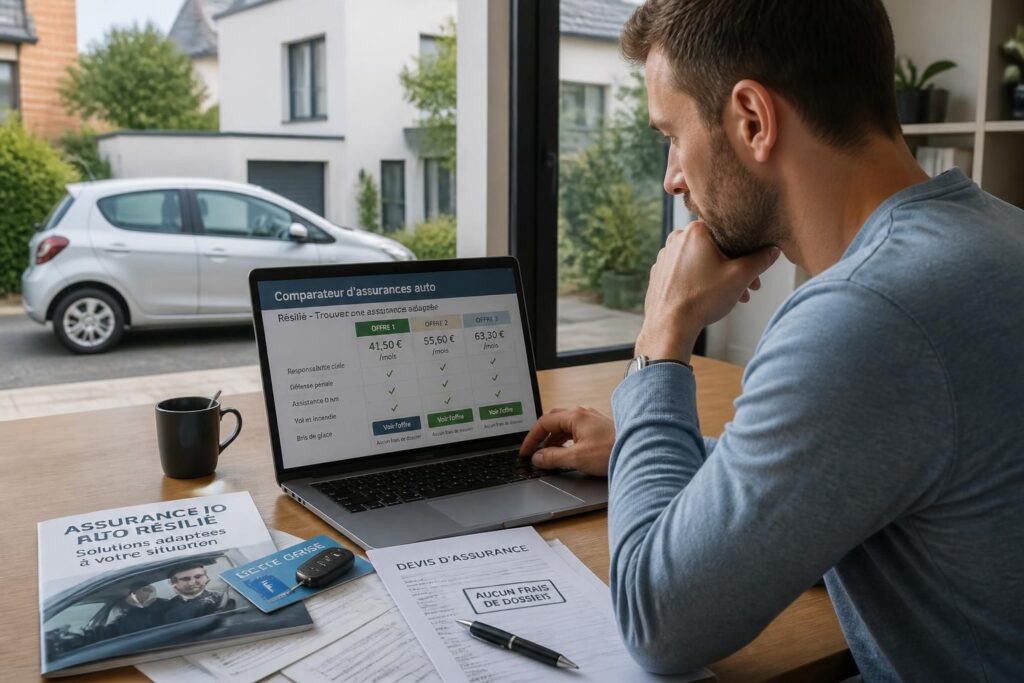
Quand un contrat d’assurance auto est rompu, la situation se tend vite : les compagnies regardent le dossier avec prudence, les devis se raréfient et les prix montent souvent plus vite que prévu. Pour un conducteur résilié, la vraie difficulté n’est pas seulement de se réassurer, mais de trouver une offre pas chère qui reste lisible, avec un sans frais de dossier clair dès le départ. Le sujet touche autant les automobilistes sanctionnés pour impayé que ceux qui ont enchaîné les sinistres, une suspension de permis ou une déclaration inexacte. Dans les faits, la marge de manœuvre existe encore, à condition d’avancer vite, de comparer les garanties utiles et de surveiller les petites lignes qui font grimper la facture.
Un point compte particulièrement en 2026 : l’assurance auto demeure obligatoire, même après une résiliation assurance auto. Autrement dit, rouler sans couverture expose à des sanctions lourdes, tandis que laisser traîner la recherche d’un nouveau contrat complique encore le dossier. La bonne stratégie consiste à viser une assurance voiture résilié compatible avec le profil réel du conducteur, pas avec une promesse commerciale trop belle pour être vraie. Les acteurs spécialisés existent, les comparateur assurance auto permettent de gagner du temps, et certaines formules affichent une assurance auto sans frais de mise en place. Reste à distinguer le prix d’appel du coût total : franchise, exclusions, plafonds et délai de carence pèsent parfois davantage que quelques euros économisés au départ.
En bref :
- Être résilié ne bloque pas définitivement l’accès à une assurance auto, mais réduit le choix et renchérit souvent le contrat.
- Le motif de rupture change tout : impayé, sinistres répétés, alcool, stupéfiants ou permis suspendu n’entraînent pas les mêmes conditions.
- Les offres les plus attractives sont souvent celles qui affichent un tarif d’appel bas, parfois avec sans frais de dossier, mais il faut vérifier les garanties.
- Un comparateur assurance auto aide à repérer rapidement les contrats adaptés au profil de conducteur à risque.
- En cas de deux refus, le Bureau central de tarification peut imposer une couverture au tiers.
Assurance auto pour les résiliés : pourquoi les prix montent et comment garder la main
Le marché sanctionne d’abord le risque perçu. Lorsqu’un automobiliste a connu une assurance auto voiture résiliée, l’assureur sait qu’un incident a déjà eu lieu, qu’il s’agisse d’un impayé, d’un sinistre trop fréquent ou d’un comportement jugé dangereux. Résultat : le contrat peut être accepté, mais avec une surprime, des garanties moins larges ou une sélection plus stricte. Pour un profil comme celui de Karim, 41 ans, qui a vu son contrat rompu après un retard de paiement puis un sinistre matériel, le premier devis peut vite dépasser le budget mensuel attendu.
Le bon réflexe n’est pas de signer la première proposition venue. Il faut comparer le montant de la cotisation, bien sûr, mais aussi les franchises, c’est-à-dire la part restant à charge après un sinistre, et les exclusions, qui décrivent les situations non couvertes. Un contrat affiché comme tarif assurance auto réduite peut être intéressant sur le papier, tout en devenant coûteux au premier accident si la franchise est trop élevée. Le vrai gain se trouve souvent dans l’équilibre entre prix et protection.
Les motifs de résiliation à connaître avant de demander un devis
La cause de la rupture change la lecture du dossier. Une résiliation pour non-paiement ne produit pas les mêmes effets qu’une résiliation après conduite sous alcool ou après une annulation de permis. Les assureurs regardent aussi le nombre de sinistres, le niveau de malus et la présence d’un nouveau conducteur au foyer, car toute évolution du risque doit être signalée rapidement.
À retenir : certains contrats peuvent être résiliés après déclaration d’une aggravation du risque, si elle est importante. Cela peut arriver après l’ajout d’un conducteur secondaire, un changement d’usage du véhicule ou un déménagement qui modifie l’exposition au risque. Mieux vaut donc déclarer les changements dans les délais, plutôt que découvrir trop tard qu’une couverture ne tient plus.
| Motif de résiliation | Impact fréquent sur le futur contrat | Point de vigilance |
|---|---|---|
| Non-paiement | Surprime et sélection renforcée | Régler la dette avant de comparer |
| Sinistres répétés | Prime plus élevée | Vérifier les plafonds d’indemnisation |
| Permis suspendu ou annulé | Acceptation plus rare | Scruter les exclusions liées à la conduite |
| Alcool ou stupéfiants | Tarifs fortement majorés | Comparer plusieurs profils de garanties |
| Fausse déclaration | Dossier très encadré | Relire chaque information transmise |
Sur ce terrain, la transparence reste la meilleure défense. Un dossier bien présenté évite les surprises et accélère les réponses des assureurs.
Comparer pour payer moins cher : la méthode la plus efficace pour un conducteur résilié
Le temps joue contre le conducteur, car l’assurance automobile ne peut pas rester absente longtemps. Après une résiliation, le délai pour retrouver une couverture est court, et les démarches manuelles peuvent vite devenir fastidieuses. Un comparateur assurance auto permet d’obtenir plusieurs devis en quelques minutes, avec des offres adaptées à un profil jugé sensible. C’est souvent la voie la plus rapide pour repérer une assurance auto pas chère sans tomber sur un contrat trop pauvre en garanties.
Certains courtiers en ligne orientent déjà les profils difficiles vers des assureurs spécialisés. Cela change la donne : les tarifs restent plus élevés qu’en assurance classique, mais les démarches gagnent en fluidité et les réponses arrivent plus vite. Pour un conducteur résilié, la vraie économie ne se limite pas à la prime annuelle ; elle consiste aussi à éviter des frais inutiles, notamment les sans frais de dossier, qui peuvent peser inutilement au démarrage.
Les critères à comparer avant de signer
Un devis attractif doit être décortiqué, ligne par ligne. Le prix mensuel peut masquer des limites sévères sur l’indemnisation ou des franchises élevées qui annulent le gain. Il faut donc regarder, dans l’ordre, la couverture minimale, l’assistance, la protection du conducteur, puis les conditions de résiliation du futur contrat.
- Vérifier la franchise : plus elle est haute, plus le reste à charge augmente en cas de sinistre.
- Contrôler les plafonds : une indemnisation basse peut laisser une grosse partie des frais à payer.
- Lire les exclusions : certaines situations ne seront tout simplement pas couvertes.
- Observer les délais de carence : pendant cette période, une garantie peut ne pas fonctionner.
- Repérer les frais de dossier : leur absence améliore le coût réel du contrat.
Un conducteur comme Léa, qui a retrouvé un véhicule après un premier refus d’assurance, a souvent intérêt à viser une formule simple au départ, puis à réévaluer son contrat après quelques mois. Cette approche pragmatique vaut mieux qu’un engagement trop ambitieux impossible à tenir.
Assurance auto sans frais de dossier : ce qu’il faut vérifier avant de signer
L’expression séduit, mais elle mérite d’être regardée de près. Une assurance auto sans frais de dossier ne veut pas dire assurance bon marché dans l’absolu ; cela signifie seulement qu’aucun coût administratif n’est ajouté à la souscription. Le gain peut sembler modeste, mais pour un conducteur déjà fragilisé par une résiliation, chaque euro compte.
Le plus important reste la cohérence entre le prix et la couverture. Un contrat très bas en apparence peut compenser ailleurs, via une garantie minimale, des franchises élevées ou des options payantes. Si l’objectif est de retrouver vite une assurance auto pour les résiliés avec un budget soutenable, mieux vaut une proposition claire qu’un prix d’appel trompeur.
Quand l’assureur refuse : le recours possible
Deux refus de souscription ouvrent la porte au Bureau central de tarification, souvent appelé BCT. Cet organisme intervient quand l’obligation d’assurance ne peut pas être satisfaite malgré les démarches normales. Dans ce cadre, le conducteur choisit un assureur, et le bureau fixe les conditions du contrat au tiers. Le tarif n’est pas négociable librement, mais la couverture devient possible.
Le dossier doit être déposé rapidement, dans les quinze jours suivant le deuxième refus, avec les lettres correspondantes et les documents demandés. Ce mécanisme reste une sécurité utile, surtout pour éviter une période sans couverture. En pratique, il sert de filet de secours quand le marché classique se ferme.
Pour préparer cette étape, il peut être utile de consulter un guide sur la couverture auto après une résiliation ou un dossier sur la recherche d’une assurance auto résilié pas cher. Les démarches y sont détaillées avec un angle concret, utile pour gagner du temps.
Résilier soi-même pour reprendre la main sur son budget auto
Toutes les résiliations ne sont pas subies. Un assuré peut aussi mettre fin à son contrat s’il estime que le niveau de couverture ne correspond plus à ses besoins ou que la prime est devenue excessive. Depuis la loi Hamon, la résiliation devient possible à tout moment après un an de contrat, sans frais ni justification dans la plupart des cas. Avant un an, certaines conditions spécifiques permettent aussi une rupture, selon le contexte.
Cette logique peut être utile pour ceux qui veulent éviter d’entrer dans une spirale de hausse tarifaire. Lorsqu’un contrat devient trop lourd, changer d’assureur peut faire redescendre la facture, à condition d’anticiper la continuité de couverture. Pour un automobiliste résilié, reprendre l’initiative est parfois la meilleure manière de sortir du blocage.
Un modèle de courrier peut aider à formaliser la démarche, notamment si le passage d’un assureur à l’autre doit être sécurisé. Un exemple est disponible ici : modèle de lettre pour mettre fin à un contrat. Pour une vision plus large des effets combinés sur l’auto et l’habitation, un autre dossier traite aussi de la résiliation de l’assurance auto et habitation.
Les bons réflexes pour retrouver une assurance voiture résilié sans surpayer
Le dossier se joue souvent sur des détails. Une déclaration incomplète, un relevé d’information mal vérifié ou une garantie inadaptée peuvent alourdir le coût sur toute l’année. À l’inverse, un dossier propre, une comparaison rapide et un choix raisonnable sur les garanties permettent de retrouver une assurance voiture résilié sans exploser le budget.
Le fil conducteur est simple : aller au plus utile. Dans la plupart des cas, il vaut mieux sécuriser la circulation avec une formule cohérente, puis ajuster ensuite, plutôt que de rester sans contrat en espérant une meilleure offre plus tard. En assurance auto, l’attente coûte presque toujours plus cher que l’action.
Les plateformes de comparaison offrent ici un vrai avantage : elles mettent en face plusieurs niveaux de couverture, ce qui aide à repérer une offre pas chère sans sacrifier l’essentiel. Le bon contrat n’est pas le moins cher à l’instant T, mais celui qui tient la route au premier incident.
Peut-on trouver une assurance auto pour résiliés sans frais de dossier ?
Oui, certaines offres affichent zéro frais de dossier à la souscription. Il faut toutefois vérifier le reste du contrat : franchise, exclusions, plafonds et assistance, car un contrat sans frais de dossier peut rester plus cher sur l’année si les garanties sont limitées.
Quel est le meilleur moyen de comparer une assurance auto résilié ?
Le plus efficace reste un comparateur assurance auto ou un courtier spécialisé. En quelques minutes, plusieurs devis sont présentés selon le motif de résiliation, ce qui aide à repérer une formule adaptée au budget et au niveau de protection recherché.
Que faire si plusieurs assureurs refusent le dossier ?
Après deux refus, le Bureau central de tarification peut intervenir pour imposer une assurance au tiers auprès de l’assureur choisi. La demande doit être déposée rapidement avec les lettres de refus et les justificatifs demandés.
Une assurance auto pour les résiliés coûte-t-elle forcément plus cher ?
Le plus souvent, oui, car l’assureur applique une surprime pour compenser le risque estimé. Le montant dépend du motif de la résiliation, du profil du conducteur et des garanties choisies.
Peut-on résilier son assurance actuelle pour changer d’offre avant d’être fiché ?
Oui, il est possible de résilier son contrat dans le cadre prévu par la loi, notamment après un an dans beaucoup de cas. Mieux vaut organiser la transition pour éviter toute période sans couverture et limiter les complications administratives.



